IMPACTO PANAMÁ

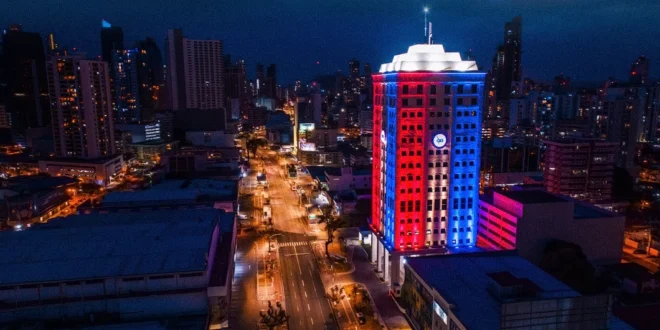
Resumen: La institución financiera estatal Caja de Ahorros ha consolidado una inyección patrimonial de B/.41.4 millones procedentes de sus propias utilidades retenidas. Con este movimiento autorizado por el Órgano Ejecutivo mediante el Decreto Ejecutivo No. 38, el capital primario del banco asciende a B/.330 millones.
Esta estrategia no solo refuerza los indicadores de solvencia interna bajo la dirección de Andrés Farrugia, sino que posiciona a la entidad por delante de los nuevos estándares normativos que la Superintendencia de Bancos de Panamá exigirá a partir de 2027 para los actores financieramente sistémicos.
La solidez de una banca pública se mide por su capacidad de retener valor y reinvertirlo. Por eso, la reciente inyección de capital en Caja de Ahorros marca un precedente operativo importante en el sistema financiero panameño.
El impacto de la capitalización en cifras
Los recursos incorporados no provienen de endeudamiento externo ni de aportes fiscales extraordinarios. Surgen de la optimización de las ganancias retenidas por la propia institución.
De hecho, la medida blinda el balance general de la entidad frente a escenarios macroeconómicos volátiles. La decisión responde directamente al Decreto Ejecutivo No. 38 de septiembre de 2026.
Matriz de preparación regulatoria en Panamá
| Marco Normativo | Año de Aplicación | Enfoque Principal | Impacto en Caja de Ahorros |
|---|---|---|---|
| Decreto Ejecutivo No. 38 | 2026 | Capitalización de utilidades retenidas | Elevación del capital primario a B/.330 millones |
| Acuerdo No. 7-2025 (SBP) | 2027 | Colchones adicionales para bancos sistémicos | Cumplimiento anticipado y mayor resiliencia estructural |
La normativa de la Superintendencia de Bancos de Panamá (SBP) exige anticipación técnica. Al elevar el capital primario a B/.330 millones, la institución se coloca en una posición cómoda frente a las exigencias de suficiencia patrimonial.
Una visión orientada al desarrollo nacional
El gerente general Andrés Farrugia lo resume sin rodeos. Una entidad financiera de este calibre debe operar mirando al horizonte y no solo al trimestre en curso.
La acumulación responsable de reservas permite mantener líneas de crédito activas para proyectos habitacionales, comerciales y comunitarios sin poner en riesgo la estabilidad sistémica del país.
Al fin y al cabo, el músculo financiero robusto se traduce en confianza directa para los depositantes.
Preguntas Frecuentes sobre Caja de Ahorros
¿De dónde provienen los B/.41.4 millones de la capitalización?
Proviene estrictamente de utilidades retenidas, es decir, ganancias generadas por la propia gestión operativa del banco que se mantuvieron dentro de la institución y ahora pasan formalmente al capital primario.
¿Cómo afecta esta medida a los clientes actuales?
No altera las condiciones de cuentas de ahorro o préstamos vigentes. Al contrario, aporta mayor solidez y respaldo institucional para respaldar el crecimiento de créditos hipotecarios y comerciales.
¿Por qué se realiza esta capitalización en este momento?
La institución busca anticiparse a los requerimientos del Acuerdo No. 7-2025 de la Superintendencia de Bancos de Panamá, que exigirá colchones adicionales de capital a partir de 2027 para los bancos sistémicos.